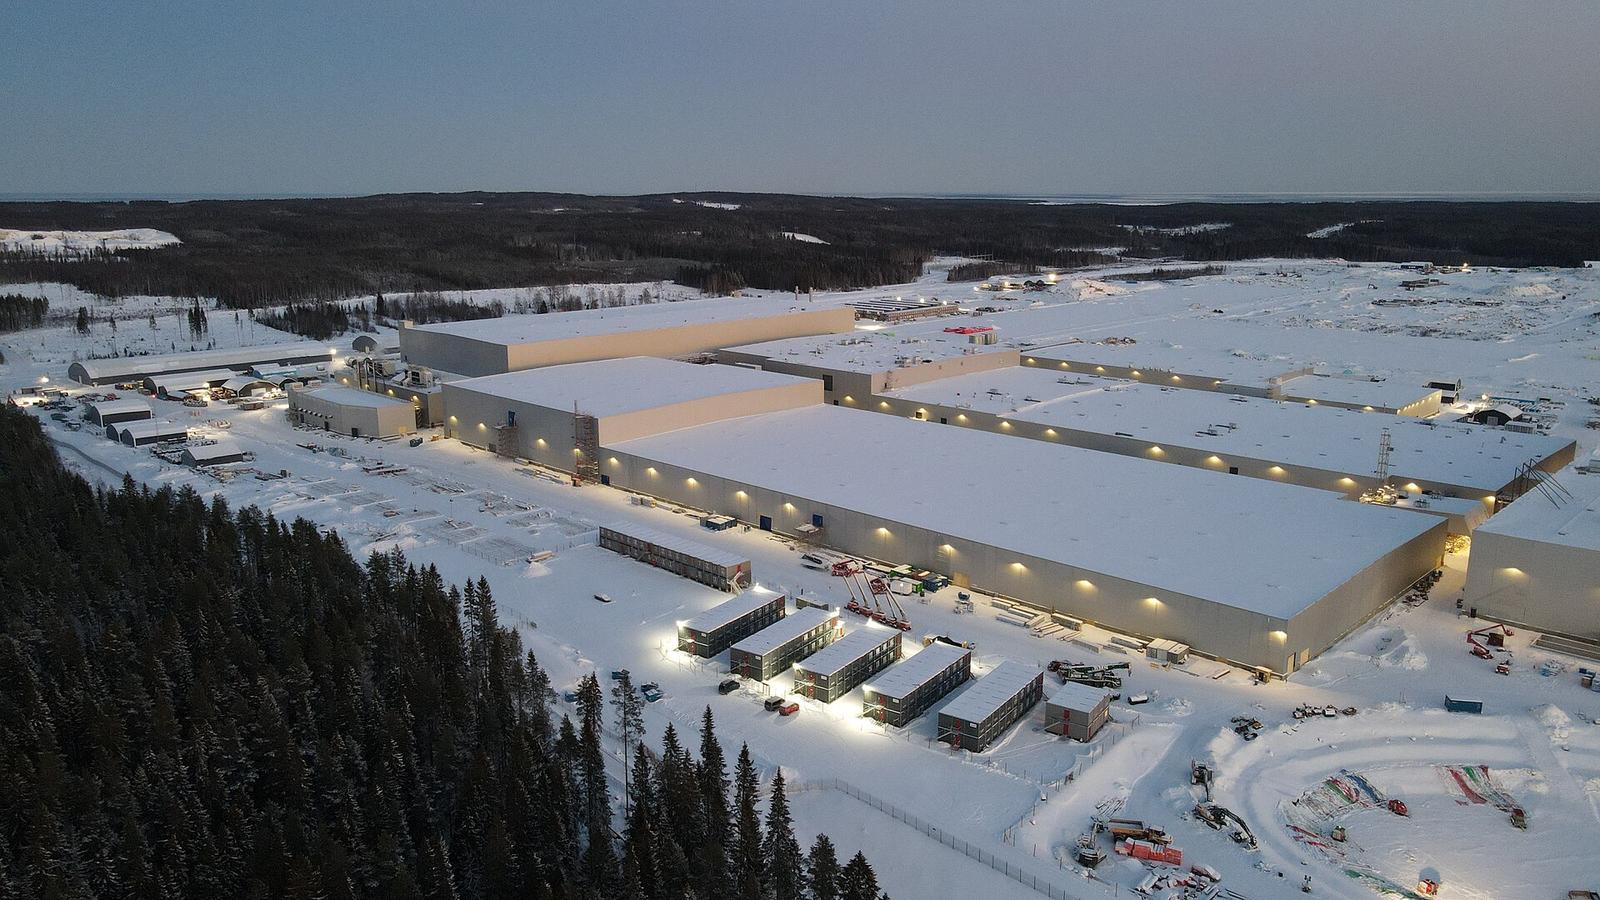
Europa chce produkować własne baterie, ale własne moce nie wystarczą. Nowy raport pokazuje, że popyt na ogniwa będzie rósł szybciej niż zdolności produkcyjne Starego Kontynentu.
Analizę przygotowała firma Mobility Global na zlecenie ACEA, czyli organizacji zrzeszającej europejskich producentów aut. Publikacja dotyczy unijnego Industrial Accelerator Act (IAA).
Co zakłada nowe unijne prawo
IAA ma wprowadzić wymóg lokalizacji produkcji baterii w dwóch etapach. Pół roku po wejściu przepisów w życie, czyli około 2027–2028 roku, ogniwo ma zawierać trzy komponenty pochodzące z UE, w tym same ogniwa.
Trzy lata później, około 2030–2031 roku, lista rośnie do pięciu komponentów. Obok ogniw znajdą się na niej system zarządzania baterią oraz materiały katodowe.
Trzy scenariusze popytu
Autorzy raportu sprawdzili trzy warianty. Pierwszy obejmuje cały rynek lekkich aut elektrycznych, razem z klientami prywatnymi korzystającymi z dopłat.
Drugi wariant ogranicza się do zakupów firmowych, wynajmu, flot, dealerów i zamówień publicznych. Trzeci liczy tylko auta firmowe oraz przetargi publiczne.
W każdym scenariuszu podaż nie dogoni popytu. Europejska produkcja ogniw ma wzrosnąć do 306 GWh w 2032 roku, a mimo to nadal będzie za mała.
3 miliony aut poza dopłatami
Skutek jest policzalny. Jeśli IAA wejdzie w życie w 2028 roku, około 3 miliony samochodów może nie zakwalifikować się do zachęt dla pojazdów „made in EU”.
Powodem jest po prostu brak ogniw wyprodukowanych w Europie. To ograniczenie uderzy więc w dostępność tańszych modeli.
Ciężarówki i autobusy w jeszcze trudniejszej sytuacji
W segmencie pojazdów średnich i ciężkich luka rośnie przez całą dekadę. W 2032 roku sięgnie 23 GWh, ponieważ popyt jest około czterokrotnie wyższy od europejskiej podaży.
Problemów jest więcej niż samych mocy
Raport wskazuje także przeszkody strukturalne. Większość planowanych europejskich gigafabryk nastawia się na chemię NMC.
Tymczasem popyt przesuwa się w stronę tańszych ogniw LFP. Ten rynek z kolei zdominowały Chiny.
Ogniwa europejskie pozostają przy tym wyraźnie droższe od importowanych. Do tego ogłaszane moce nie równają się mocą działającym, bo projekty wciąż mierzą się z finansowaniem, pozwoleniami i ryzykiem wykonania.
Wyżej w łańcuchu wartości Europa ma stały niedobór materiałów katodowych i anodowych. Według analizy ta luka może się nie zamknąć aż do 2038–2040 roku, nawet przy scenariuszu niższego popytu.
Co dalej z unijną lokalizacją
ACEA podkreśla, że wymogi lokalizacyjne muszą być realistyczne i opłacalne. Ich skuteczność zależy więc nie tylko od ambicji przepisów, ale też od warunków inwestycyjnych w Europie.
Kontekst rynku jest wymowny. W tym miesiącu CATL uruchomił próbną produkcję ogniw w Debreczynie na Węgrzech, a BYD zapowiedział zakład baterii w Europie. To jednak kropla wobec opisanej luki.
Wcześniej pisaliśmy też o apelu producentów ciężarówek, którzy chcieli przesunąć unijny cel redukcji CO2 o trzy lata. Dyskusja o tempie transformacji trwa więc równolegle.
Źródła
ACEA — „Europe’s battery capacity won’t meet IAA localisation demand, new study shows” (22.09.2026)